
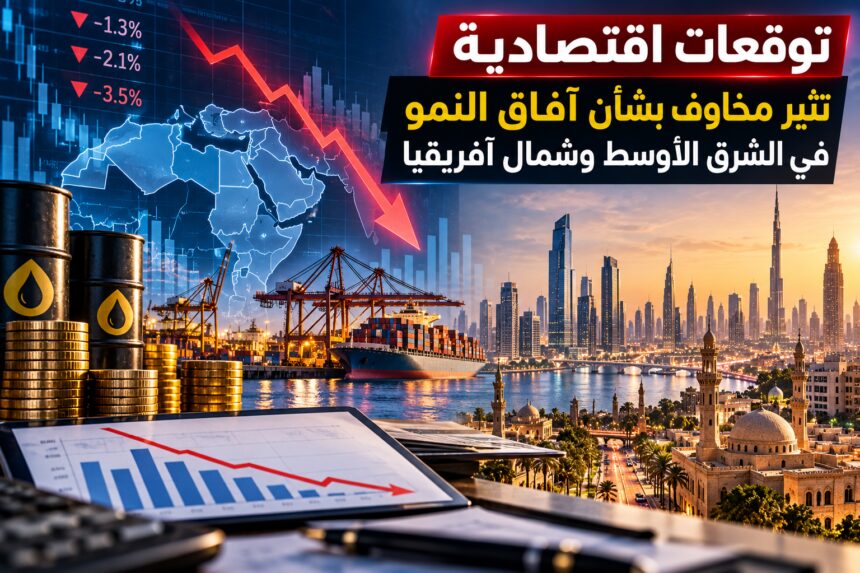
تواجه اقتصادات منطقة الشرق الأوسط وشمال أفريقيا ضغوطًا متزايدة خلال عام 2026.
- الصراعات الإقليمية تضغط على النشاط الاقتصادي
- اقتصادات الخليج تواجه تحديات مرتبطة بالطاقة والتجارة
- الدول المستوردة للطاقة تواجه ضغوطًا إضافية
- التضخم والديون يحددان قدرة الحكومات على المواجهة
- توقعات التعافي في 2027 مرتبطة بتطورات المنطقة
- تنويع الاقتصاد والاستثمار في الإنتاج أولوية للمرحلة المقبلة
- مستقبل النمو الاقتصادي في الشرق الأوسط وشمال أفريقيا
في ظل استمرار التوترات الإقليمية واضطراب أسواق الطاقة وحركة التجارة.
وهي عوامل دفعت مؤسسات مالية دولية إلى مراجعة تقديراتها للنمو الاقتصادي.
وسط مخاوف من انعكاس الأزمة على الاستثمار والتوظيف ومستويات المعيشة.
وتشير أحدث تقديرات صندوق النقد الدولي إلى احتمال انكماش الناتج الاقتصادي لمنطقة الشرق الأوسط وشمال أفريقيا وباكستان بنسبة 1.3% خلال العام الجاري.
بعد نمو بلغ 3.3% في عام 2025، مع توقع تعافٍ في 2027، وإن كان بوتيرة متفاوتة بين دول المنطقة.
الصراعات الإقليمية تضغط على النشاط الاقتصادي
تأتي التوقعات الجديدة في ظل اضطرابات أثرت على إنتاج الطاقة ومسارات الشحن والتجارة الدولية.
إلى جانب انعكاساتها على قطاعي السياحة والخدمات اللوجستية.
وتؤدي هذه التطورات إلى زيادة حالة عدم اليقين لدى الشركات والمستثمرين.
الأمر الذي قد يدفع بعض المؤسسات إلى تأجيل قرارات التوسع أو إعادة تقييم خططها الاستثمارية.
خصوصًا في الاقتصادات الأكثر تعرضًا للمخاطر الأمنية واضطرابات الإمدادات.
كما تتأثر حركة التجارة بارتفاع تكاليف النقل والتأمين.
واحتمالات تأخر وصول السلع والمواد الخام.
ما يزيد الضغوط على الشركات التي تعتمد على الاستيراد أو ترتبط أعمالها بالأسواق الخارجية.
اقتصادات الخليج تواجه تحديات مرتبطة بالطاقة والتجارة
تشير تقديرات صندوق النقد الدولي إلى أن الاقتصادات الخليجية المصدرة للنفط تواجه ضغوطًا كبيرة نتيجة اضطرابات إنتاج الطاقة وحركة الشحن.
في تطور يختلف عن الأزمات السابقة التي استفادت خلالها بعض الدول المصدرة من ارتفاع أسعار النفط.
وتتوقف آثار الأزمة على قدرة الدول على استمرار الإنتاج والتصدير.
واستقرار الممرات التجارية، وسرعة عودة حركة النقل إلى مستوياتها المعتادة.
وفي المقابل، تتباين قدرة الاقتصادات الخليجية على مواجهة هذه التحديات وفقًا لحجم الاحتياطيات المالية.
وتنوع مصادر الدخل، ومدى اعتماد النشاط الاقتصادي على القطاعات غير النفطية.
ويجعل هذا التفاوت من الصعب تعميم توقع واحد على جميع دول المنطقة.
إذ تختلف الظروف المالية والإنتاجية ومستويات التعرض للمخاطر من دولة إلى أخرى.
الدول المستوردة للطاقة تواجه ضغوطًا إضافية
لا تقتصر التداعيات على الدول المنتجة للنفط، إذ تواجه الاقتصادات المستوردة للطاقة تحديات مرتبطة بارتفاع تكاليف الوقود والنقل والغذاء.
إلى جانب الضغوط على الموازنات العامة والاحتياجات التمويلية.
وقد يؤدي ارتفاع أسعار الواردات إلى زيادة تكاليف الإنتاج والتوزيع.
بما ينعكس على الأسعار المحلية والقدرة الشرائية للأسر.
خاصة في الدول التي تعتمد بدرجة كبيرة على استيراد الطاقة والسلع الأساسية.
وفي المقابل، يمكن لبعض العوامل، مثل تحويلات العاملين بالخارج والإيرادات السياحية وتنوع الأنشطة الاقتصادية.
أن توفر قدرًا من الدعم لهذه الاقتصادات، وإن كانت قدرتها على امتصاص الصدمات تختلف باختلاف الظروف المحلية.
التضخم والديون يحددان قدرة الحكومات على المواجهة
تضع الضغوط التضخمية وارتفاع تكاليف التمويل الحكومات أمام تحديات تتعلق بتحقيق التوازن بين دعم النشاط الاقتصادي والحفاظ على الاستقرار المالي.
فزيادة الإنفاق على الطاقة والغذاء والخدمات الأساسية قد ترفع الأعباء على الموازنات العامة، بينما يمكن لارتفاع تكلفة الاقتراض أن يحد من قدرة الدول ذات المديونية المرتفعة على تمويل مشروعات جديدة أو توسيع برامج الدعم.
ويبرز في هذا السياق دور السياسات المالية والنقدية في احتواء الضغوط السعرية، وتحسين إدارة الدين العام، وتوجيه الموارد إلى القطاعات الأكثر قدرة على خلق فرص العمل وتعزيز الإنتاج.
كما تظل حماية الفئات الأكثر تأثرًا بارتفاع الأسعار أحد الملفات المهمة، خصوصًا إذا استمرت الاضطرابات لفترة أطول مما تتوقعه المؤسسات الدولية.
توقعات التعافي في 2027 مرتبطة بتطورات المنطقة
على الرغم من النظرة الحذرة لعام 2026، يتوقع صندوق النقد الدولي تعافيًا اقتصاديًا قويًا في العام التالي، مع تقدير نمو يبلغ 6.6% لمنطقة الشرق الأوسط وشمال أفريقيا وباكستان.
لكن هذا السيناريو يرتبط بفرضيات بشأن تحسن الأوضاع الأمنية وعودة حركة التجارة والشحن إلى مستويات أكثر انتظامًا، واستعادة إنتاج الطاقة تدريجيًا.
وفي حال استمرار الاضطرابات أو تجددها، قد تتعرض هذه التوقعات لمراجعات جديدة، كما قد يتأخر التعافي في الاقتصادات الأكثر اعتمادًا على صادرات الطاقة أو الأكثر تأثرًا بتراجع السياحة والتجارة.
ويعني ذلك أن الأرقام المستقبلية تظل تقديرات مشروطة بتطورات الأحداث، وليست ضمانًا لمسار اقتصادي محدد.
تنويع الاقتصاد والاستثمار في الإنتاج أولوية للمرحلة المقبلة
تعزز التحديات الراهنة أهمية تنويع مصادر الدخل، وتطوير القطاعات الصناعية والخدمية، وتحسين بيئة الاستثمار، وتقليل الاعتماد على مصدر واحد للإيرادات أو الواردات.
ويمكن للاستثمار في البنية التحتية والطاقة المتجددة والتكنولوجيا والصناعات المحلية أن يدعم قدرة الاقتصادات على مواجهة الصدمات الخارجية، شريطة توافر التمويل المناسب وكفاءة تنفيذ المشروعات.
كما تبرز الحاجة إلى توسيع التعاون التجاري الإقليمي، وتحسين سلاسل الإمداد، وتطوير أدوات إدارة المخاطر، بما يقلل من آثار الاضطرابات على الشركات والمستهلكين.
مستقبل النمو الاقتصادي في الشرق الأوسط وشمال أفريقيا
تعكس التوقعات الحالية حجم التحديات التي تواجه المنطقة خلال عام 2026، لكنها تكشف أيضًا عن تفاوت كبير بين الاقتصادات في قدرتها على تحمل الصدمات واستعادة النشاط.
وسيظل مسار النمو مرتبطًا بتطورات الأوضاع الإقليمية، واستقرار أسواق الطاقة، وحركة التجارة الدولية، ومدى قدرة الحكومات على الحفاظ على الاستقرار المالي وتشجيع الاستثمار.
وفي ظل هذه المتغيرات، تبدو مواصلة الإصلاحات الاقتصادية وتنويع مصادر الدخل وتعزيز الإنتاج المحلي من العوامل المهمة لتقليل المخاطر ودعم التعافي، بينما تبقى التوقعات مرهونة بمدى سرعة احتواء الاضطرابات واستعادة الثقة في الأسواق.